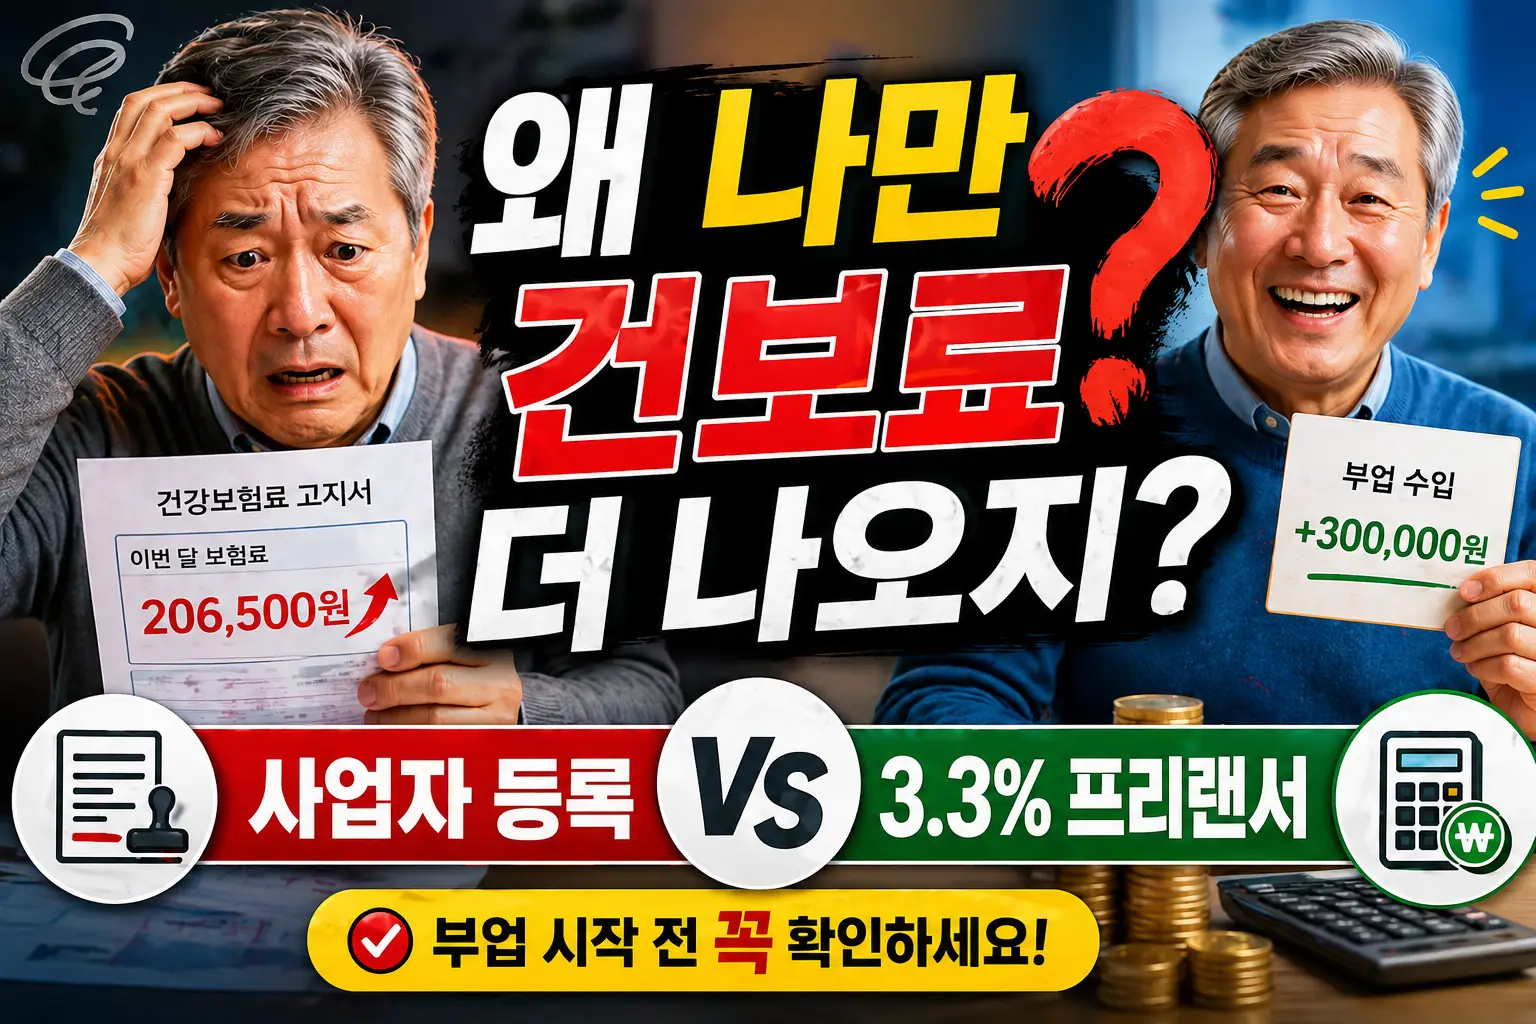
사업자등록 했다가 건보료 폭탄?
은퇴 부업 전 반드시 확인할 피부양자 기준
사업자등록 건보료, 프리랜서 3.3% 건보료, 피부양자 탈락 기준, 은퇴 부업
"월 30만 원 벌려다 매달 20만 원 더 내게 됐어요"
퇴직 후 소일거리 삼아 스마트스토어를 시작한 박 씨(62세). 한 달에 30만 원 남짓 팔리던 소박한 가게였는데, 어느 날 갑자기 지역가입자 전환 통지서가 날아왔습니다. "이게 무슨 일이지? 나 이거 별로 안 버는데?"
👉 특히 현재 배우자나 자녀 밑으로 피부양자 자격을 유지 중이라면, 이 글은 반드시 끝까지 확인해야 합니다.
알고 보니 사업자등록증을 냈다는 사실 하나가 건강보험 피부양자 자격 판단에서 중요한 변수가 된 것이었습니다. 부업의 수입 금액보다 더 먼저 확인해야 할 게 있습니다. 부업의 종류나 수입 금액보다 더 무서운 건 '사업자등록증'이라는 딱지입니다.
📌 먼저 알아야 할 핵심 구조
피부양자 자격은 크게 두 가지 조건을 복합적으로 판단합니다.
| 조건 | 기준 (참고용) |
|---|---|
| ① 합산소득 요건 | 모든 소득 합산 연 2,000만 원 이하 |
| ② 사업소득 요건 | 사업자등록 여부 및 사업소득 발생 여부 |
👉 대부분은 이 구조를 모르고 부업부터 시작합니다.
합산소득이 2,000만 원을 넘지 않아도, 사업소득 조건에 걸리면 탈락할 수 있습니다. 반대로 사업자등록이 있다고 해서 무조건 탈락하는 것도 아닙니다. 실제 판단은 소득 규모와 세부 조건에 따라 달라집니다.
사업자등록증이 있는 경우 (스마트스토어 등)
사업자등록을 하면 세법상 '사업소득자'로 분류됩니다. 건강보험공단은 사업소득이 발생한 경우, 그 금액 규모에 따라 피부양자 자격을 제한할 수 있습니다.
👉 문제는, ‘조금만 벌어도 괜찮겠지’라고 시작했다가 오히려 건보료가 더 커지는 경우가 실제로 많다는 점입니다.
주의: 매출이 적어도 안심할 수 없습니다.
-
사업소득금액이 일정 기준 이상이면 → 피부양자 탈락 가능성 상승
-
소득이 적더라도 사업자등록 사실 자체가 심사 대상이 될 수 있음
⚠️ 단, 사업자등록이 있다고 해서 무조건 탈락하는 것은 아닙니다. 여러 조건이 함께 판단됩니다. 그러나 리스크가 훨씬 높아진다는 점은 분명합니다.
→ 특히 “일단 해보고 생각하자”는 접근이 가장 위험한 패턴입니다.
💬 실제 경험담: 사업자등록 후 소득이 없다면?
사업자등록을 마친 뒤 건강보험공단으로부터 연락을 받았을 때, "아직 사업 소득이 없다"고 소명하면 일정 기간(3개월 내외) 유예 처리된 사례가 있습니다. 즉, 사업자등록을 했다고 해서 즉시 자동으로 탈락이 확정되는 게 아니라, 공단 측에서 소득 발생 여부를 확인하는 과정을 거치는 경우도 있다는 것입니다.
🟥 이런 사람은 사업자등록을 신중하게 검토하세요
-
수입이 연 1,000만 원 미만이고 초기 비용도 크지 않은 경우
-
현재 피부양자 자격이 있고, 소득은 소액 부업 수준인 경우
-
사업자등록 없이도 수익 활동이 가능한 구조인 경우 (블로그, 원고료 등)
🟥 이런 경우는 사업자등록이 필요하거나 불가피합니다
-
플랫폼에서 사업자등록을 요구하는 경우 (일부 도매 플랫폼 등)
-
초기 투자 비용이 크고 첫 해 적자가 확실한 경우 (비용 처리 목적)
-
매출 규모가 커서 어차피 지역가입자 전환이 예상되는 경우
소득이 크지 않은 상태에서 단순 부업이라면, 사업자등록은 신중하게 접근하는 것이 안전합니다.
사업자등록증이 없는 경우 (3.3% 프리랜서 등)
사업자등록 없이 원천징수(3.3%)로 수익을 받는 구조라면, 피부양자 유지 가능성이 상대적으로 높아질 수 있습니다.
👉 같은 부업이라도 ‘방식’만 바꿨을 뿐인데 결과가 완전히 달라지는 이유가 여기 있습니다.
유지 가능성: 사업소득금액 연 500만 원 이하
-
사업소득금액이 연 500만 원 이하인 경우, 피부양자 유지 가능성이 있는 것으로 알려져 있습니다.
-
단, 이 기준은 합산소득 2,000만 원 요건과 별개로 적용되는 사업소득 단독 요건입니다. 즉, 전체 소득이 2,000만 원 이하라도, 사업소득 단독 기준을 초과하면 탈락 가능성이 있습니다.
⚠️ 기준 수치는 법령 개정이나 공단 심사 방식 변경에 따라 달라질 수 있으므로 최신 기준 확인이 필수입니다.
🟩 이런 사람은 3.3% 방식을 유지하는 것이 유리할 수 있습니다
-
블로그 수익, 애드센스, 원고료, 강의료 등 소액 수익이 주 수입인 경우
-
연간 사업소득금액이 소액 수준에 머물 것으로 예상되는 경우
-
현재 피부양자 자격이 있고, 이를 최대한 유지하고 싶은 경우
🟩 단, 이 경우도 안심은 금물입니다
-
수익이 늘어 소득금액이 기준을 넘으면 탈락 가능
-
여러 수입이 합산되어 전체 소득이 높아지는 경우도 있음
소액 부업 수준이라면, 사업자등록 없이 3.3% 구조를 유지하는 것이 유리한 경우가 많습니다.
실전 숫자 시뮬레이션: 똑같이 1천만 원 벌었다면?
같은 금액을 벌어도 사업자등록 여부에 따라 ‘건보료 부담’이 완전히 달라질 수 있습니다.
공통 세팅: 부업으로 연간 총 수입(매출) 1,000만 원 발생, 경비 처리 후 소득금액 300만 원이라고 가정해 보겠습니다.
| 구분 | 사업자등록 O | 사업자등록 X (3.3%) |
|---|---|---|
| 소득금액 | 300만 원 | 300만 원 |
| 피부양자 판단 | 탈락 리스크 높음 | 유지 가능성 있음 |
| 소득 없을 시 | 소명 후 유예 처리 사례 있음 (공단 확인 필수) | 해당 없음 |
| 건보료 변화 | 지역가입자 전환 가능 → 월 수십만 원 발생 가능 | 현행 유지 가능성 높음 |
| 실질 수익 체감 | 부업 수익 < 추가 건보료 가능성 | 수익이 온전히 남을 가능성 높음 |
👉 같은 돈 벌고, 결과는 완전히 다릅니다!
👉 같은 300만 원을 벌어도, 어떤 방식이냐에 따라 ‘건보료로 다시 내는 돈’이 더 커질 수 있습니다.
⚠️ 위 시뮬레이션은 이해를 돕기 위한 예시입니다. 실제 건보료는 재산, 차량, 소득 등 다양한 요소를 합산해 산정되므로 개인 상황에 따라 결과가 크게 달라질 수 있습니다.
주의사항: 수입과 소득금액은 다릅니다
| 용어 | 의미 |
|---|---|
| 수입(매출) | 부업으로 들어온 총금액 |
| 소득금액 | 수입 - 경비 (세법상 최종 소득) |
건보료와 피부양자 자격 판단의 기준은 '소득금액(수입-경비)' 입니다. 수입이 1,000만 원이어도 경비 처리 후 소득금액이 줄어들면 기준이 달라집니다. 반대로 수입이 적어 보여도 경비 처리가 안 되면 소득금액이 예상보다 높게 잡힐 수 있습니다.
원칙적으로는 사업자등록이 리스크 요인이지만, 초기 설비 투자, 재고 구입 등으로 첫 해 적자가 확실한 경우는 예외일 수 있습니다. 이 경우 비용 처리를 통해 소득금액을 0원 또는 마이너스로 만들 수 있어, 오히려 세금과 건보료 부담을 줄이는 전략이 될 수 있습니다. 단, 이 전략도 전문가 상담을 거친 뒤 실행하는 것이 안전합니다.
📎 수입과 소득금액을 헷갈려서 건보료 폭탄을 맞는 사례, 생각보다 훨씬 많습니다.
👉 아래 사례는 실제로 “이거 모르고 시작했다가 손해 본 케이스”입니다.
건보료 폭탄 방어법📎 부업 형태별로 건보료가 어떻게 달라지는지 한눈에 비교하고 싶다면?
👉 “나는 어떤 방식이 제일 유리하지?” 여기서 답이 갈립니다.
부업 형태별 건보료 가이드• 사업자등록 여부 → 피부양자 판단에서 중요한 변수
• 수입(매출)이 아닌 소득금액 기준으로 판단됨
• 합산소득 2,000만 원 요건 + 사업소득 단독 요건, 둘 다 충족해야 유지 가능
👉 핵심은 ‘얼마 버느냐’가 아니라 ‘어떤 방식으로 버느냐’입니다.
🚨 부업 시작 전, 내 소득 형태를 파악하고 작년 소득금액을 반드시 확인하세요.
(지금 확인하지 않으면 11월 고지서에서 처음 알게 됩니다.)
👉 대부분은 ‘부업 시작 후’에 이걸 알게 됩니다.
👉 지금 선택이 1년 뒤 건보료를 결정합니다.
📎 내가 1주택자인지, 임대소득자인지, 부업러인지 유형부터 정확히 파악해야 전략이 보입니다.
퇴직자 A·B·C 유형별 건보료 최적 전략, 아래 글에서 먼저 체크하세요.
은퇴 부업 필수 검색어 Q&A
유튜브 수익은 사업자를 내야 하나요? ▼
단기 알바를 하면 4대 보험에 가입되나요? ▼
쿠팡 파트너스 수익도 피부양자에 영향을 주나요? ▼
사업자등록 후 소득이 없으면 바로 피부양자에서 탈락하나요? ▼
피부양자 탈락 여부를 미리 확인할 수 있나요? ▼
✔ 핵심 팩트 검증 요약
-
확실한 사실: 피부양자 합산소득 기준은 연 2,000만 원 이하입니다. 건보료 판단 기준은 수입(매출)이 아닌 세법상 경비 공제 후 소득금액으로 판단합니다.
-
주의 필요: "사업자등록 = 무조건 탈락"은 오해입니다. 소득금액 규모에 따라 유지 사례도 있습니다. 3개월 유예 경험담 역시 공식 보장 제도가 아니므로 반드시 공단 확인이 필요합니다.
-
최신 확인 필요: 이 글은 2026년 4월 법령 기준입니다. 피부양자 소득 기준 및 심사 기준은 법령 개정에 따라 달라질 수 있으므로 국민건강보험공단(1577-1000) 직접 확인을 권장합니다.
※ 본 글은 일반적인 정보 제공을 목적으로 작성되었습니다. 개인의 구체적인 상황에 따라 적용 결과가 달라질 수 있으므로, 건강보험공단 또는 세무 전문가 상담을 통해 최종 확인하시기 바랍니다.
'은퇴 후 돈관리' 카테고리의 다른 글
| 국민연금 늘리면 건보료도 늘까? 합산소득 기준으로 완전히 달라집니다 (2) | 2026.04.30 |
|---|---|
| 5월 종합소득세 신고 실수하면 11월 건강보험료 폭탄 (피부양자 탈락 주의) (0) | 2026.04.29 |
| 배달·유튜브·스마트스토어 부업, 건보료가 다르게 나오는 이유 (0) | 2026.04.28 |
| 퇴직 후 돈 흐름 모르면 손해입니다, 연금·건보료·세금 한 번에 정리 (1) | 2026.04.28 |
| 건보료 줄이려다 더 냅니다… 퇴직 후 가장 많이 하는 5가지 실수 (0) | 2026.04.27 |


